
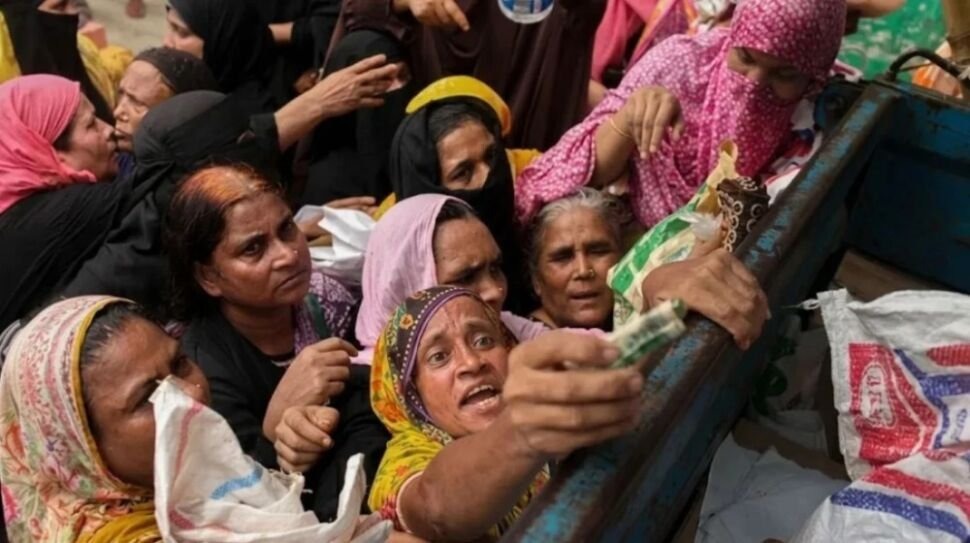
পরিবারের আয় দিয়ে সংসারের প্রয়োজন মেটানো মানুষের মৌলিক আর্থিক নিরাপত্তার শর্ত। অথচ দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণগ্রস্ত এবং জাতীয় পর্যায়ে পরিবারপ্রতি মাসিক গড় ব্যয় আয়ের চেয়ে ১ হাজার ৭৯৮ টাকা বেশি। বাংলাদেশ পরিসংখ্যান ব্যুরোর জীবনযাত্রার মান জরিপ ২০২৫-এর এই চিত্র কেবল পারিবারিক অর্থসংকটের পরিসংখ্যান নয়; এটি দেশের অর্থনৈতিক স্থিতিশীলতা, কর্মসংস্থান ও সামাজিক সুরক্ষার জন্য গুরুত্বপূর্ণ সতর্কবার্তা। নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্য, প্রকৃত ক্রয়ক্ষমতার অবনতি এবং আয়ের অনিশ্চয়তা মানুষের জীবনকে এমন জায়গায় ঠেলে দিচ্ছে, যেখানে ঋণ আর সাময়িক সহায়তা নয়, বরং টিকে থাকার অবলম্বন হয়ে উঠছে।
জরিপ অনুযায়ী, গ্রামীণ এলাকায় গত এক বছরে ৫১ দশমিক ৯১ শতাংশ পরিবার দৈনন্দিন ব্যয় মেটাতে ঋণ করেছে। শহরাঞ্চলে এ হার ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ। জাতীয় পর্যায়ে পরিবারপ্রতি মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা, বিপরীতে ব্যয় ৩৫ হাজার ৩১১ টাকা। ২০২২ সালে পরিবারপ্রতি গড় আয়ের চেয়ে ব্যয় কম ছিল। নতুন জরিপে সেই চিত্র উল্টে গেছে। অর্থাৎ, পরিবারের আর্থিক সক্ষমতা বাড়ার বদলে নিয়মিত ব্যয়ের চাপ সামলানোর শক্তি কমেছে। সঞ্চয় ভেঙে সংসার চালানো কিংবা পুরোনো ঋণ শোধে নতুন ঋণ নেওয়ার প্রবণতা দীর্ঘস্থায়ী হলে এই সংকট আরো গভীর হওয়ার আশঙ্কা রয়েছে।
এই পরিস্থিতির পেছনে মূল্যস্ফীতির প্রভাব বিশেষভাবে গুরুত্বপূর্ণ। বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেনের মতে, অর্থনৈতিক প্রবৃদ্ধির গতি কমে যাওয়া, কর্মসংস্থানে স্থবিরতা, দীর্ঘস্থায়ী উচ্চ মূল্যস্ফীতি এবং প্রকৃত মজুরি হ্রাস মানুষের ক্রয়ক্ষমতা সংকুচিত করেছে। তাঁর দেওয়া তথ্যমতে, গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি ছিল। ফলে আয় বাড়লেও সেই আয় দিয়ে আগের সমপরিমাণ পণ্য ও সেবা কেনা যাচ্ছে না। এই বাস্তবতায় পরিবারের ব্যয় বৃদ্ধিকে বিলাসিতা হিসেবে দেখার সুযোগ নেই। বরং নিত্যপ্রয়োজনীয় পণ্যের মূল্য নিয়ন্ত্রণ ও আয় বৃদ্ধির কার্যকর ব্যবস্থা গ্রহণই হওয়া উচিত নীতিনির্ধারণের অগ্রাধিকার।
গ্রামাঞ্চলে ঋণগ্রস্ত পরিবারের উচ্চ হার আরেকটি গুরুত্বপূর্ণ সংকেত। সীমিত কর্মসংস্থান, অর্থনৈতিক কর্মকাণ্ডের স্বল্প বৈচিত্র্য এবং নিয়মিত আয়ের অভাব গ্রামীণ পরিবারকে ঋণনির্ভর করে তুলছে। প্রবাসী আয় গ্রামীণ অর্থনীতিতে ভূমিকা রাখলেও তা জনগোষ্ঠীর সীমিত অংশের কাছে পৌঁছায়। অন্যদিকে, বিশ্বব্যাংকের ৬ অক্টোবর প্রকাশিত বাংলাদেশ উন্নয়ন হালনাগাদ প্রতিবেদনে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে ২০২৬ সালে প্রায় ২২ দশমিক ৫ শতাংশে পৌঁছানোর আশঙ্কা জানানো হয়েছে। শিল্পকারখানা বন্ধ হওয়া, জ্বালানি সংকট ও নতুন কর্মসংস্থানের সীমাবদ্ধতা এই উদ্বেগকে আরো বাড়াতে পারে।
এ অবস্থায় সরকারের নীতিগত পদক্ষেপ হতে হবে সমন্বিত ও ফলাফলনির্ভর। প্রথমত, নিত্যপ্রয়োজনীয় পণ্যের সরবরাহব্যবস্থা শক্তিশালী করে বাজারে প্রতিযোগিতা নিশ্চিত করতে হবে। মজুতদারি, কৃত্রিম সংকট ও অযৌক্তিক মূল্যবৃদ্ধি প্রতিরোধে নিয়মিত নজরদারির পাশাপাশি বাজার ব্যবস্থাপনায় স্বচ্ছতা বাড়ানো জরুরি। দ্বিতীয়ত, উৎপাদনমুখী বিনিয়োগ, ক্ষুদ্র ও মাঝারি উদ্যোগের সম্প্রসারণ এবং গ্রামীণ কর্মসংস্থান সৃষ্টিতে কার্যকর সহায়তা দিতে হবে। তৃতীয়ত, নিম্ন আয়ের পরিবারগুলোর জন্য লক্ষ্যভিত্তিক সামাজিক সুরক্ষা, ন্যায্যমূল্যে খাদ্যপ্রাপ্তি এবং কর্মসংস্থানভিত্তিক সহায়তা সম্প্রসারণ করতে হবে। এসব কর্মসূচিতে প্রকৃত উপকারভোগী নির্বাচন, নিয়মিত মূল্যায়ন ও জবাবদিহি নিশ্চিত করাও অপরিহার্য।
পাশাপাশি ঋণগ্রস্ত পরিবারগুলোর পরিস্থিতি বুঝতে ঋণের উৎস, সুদের বোঝা এবং পরিশোধের সক্ষমতা নিয়ে নিয়মিত তথ্য সংগ্রহ করা প্রয়োজন। জরুরি ব্যয় মেটাতে নেওয়া ঋণ যেন দীর্ঘমেয়াদি দারিদ্রের কারণ না হয়, সে জন্য দায়িত্বশীল ঋণব্যবস্থা ও আর্থিক সচেতনতা বাড়াতে হবে।
রাষ্ট্রের অর্থনৈতিক অগ্রগতির প্রকৃত মানদণ্ড কেবল প্রবৃদ্ধির হার নয়; সাধারণ মানুষ সেই অগ্রগতির সুফল পেয়ে স্বচ্ছন্দে জীবন চালাতে পারছে কি না, সেটিও সমান গুরুত্বপূর্ণ। সংসারের ব্যয় মেটাতে মানুষকে যদি ধারদেনার ওপর নির্ভর করতে হয়, তবে উন্নয়নের সুফল নিয়ে নতুন করে ভাবতে হবে। ঋণের বোঝা কমাতে শুধু সাময়িক সহায়তা নয়, প্রয়োজন আয় বৃদ্ধির সুযোগ, সহনীয় মূল্যস্তর ও কার্যকর সামাজিক সুরক্ষা। মানুষের উপার্জন ও জীবনযাত্রার মধ্যে ভারসাম্য ফিরিয়ে আনাই হোক অর্থনৈতিক নীতির প্রধান লক্ষ্য।
সানা/আপ্র/২০/১০/২০২৬